Das Wichtigste auf einen Blick:
-
Starke Regenfälle und Überschwemmungen in Berlin haben in den letzten Sommern deutlich zugenommen; besonders gefährdet sind tief liegende Gebiete und Unterführungen in Mitte, Tempelhof und Reinickendorf.
-
Starten Sie niemals ein überflutetes Fahrzeug: Wasser im Ansaugsystem zerstört den Motor mechanisch (Hydrolock).
-
Die Teilkaskoversicherung deckt Hochwasserschäden ab, die durch direkte Naturereignisse verursacht wurden; die Haftpflichtversicherung tut dies nicht.
-
Schäden an der Elektronik, Korrosion und Schimmelbefall treten oft erst Wochen später zutage und sind für Laien schwer zu erkennen.
-
Ein unabhängiges Gutachten bildet die Grundlage für Verhandlungen mit der Versicherung und soll ungerechtfertigten Leistungskürzungen entgegenwirken.
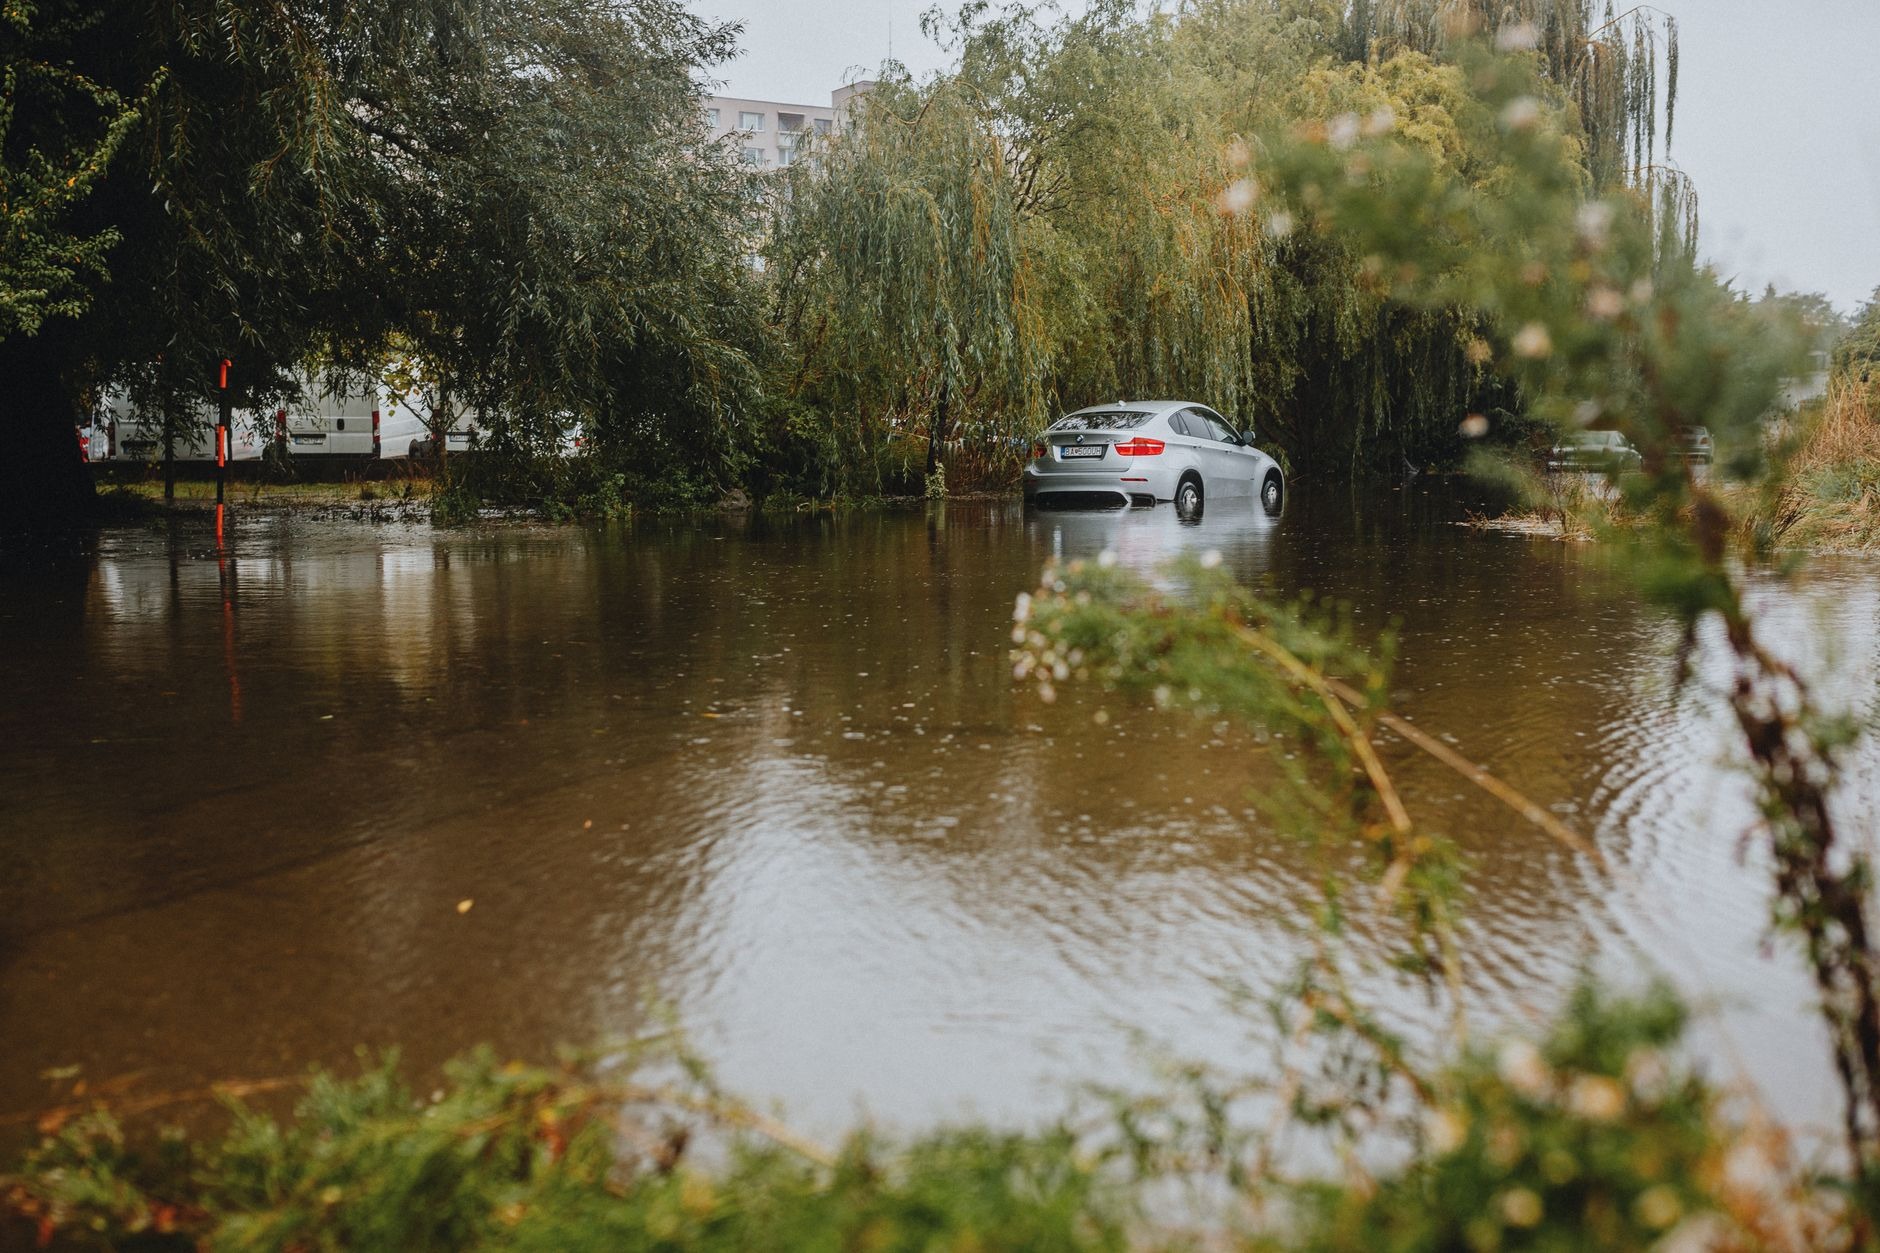
Nach den Sommergewittern über der Hauptstadt haben Starkregen und Überschwemmungen erneut deutliche Spuren in Berlin hinterlassen: überflutete Tiefgaragen in Mitte, unter Wasser stehende Fahrzeuge in Tempelhof-Schöneberg und überflutete Unterführungen in Reinickendorf. Wer morgens sein Auto bis zu den Türschwellen im Wasser stehen sieht, hat sofort zwei Fragen im Kopf: Lässt sich das Auto noch retten, und wer kommt für die Kosten auf? Die ehrliche Antwort ist unangenehm. Ohne ein verlässliches Gutachten entscheidet die Versicherung anhand der Aktenlage – und das bedeutet in der Praxis meist eine magere Entschädigung. Ein unabhängiger Kfz-Sachverständiger begutachtet den Schaden unparteiisch, dokumentiert versteckte Elektronik- und Korrosionsschäden und sorgt dafür, dass Sie die Kontrolle über den Prozess behalten. Dieser Artikel fasst zusammen, was Berliner Autobesitzer im Jahr 2026 wissen müssen: Welche Stadtteile betroffen sind, welche Sofortmaßnahmen zählen, welche Versicherungspolice gilt und wann sich die Beauftragung eines Sachverständigen wirklich lohnt.
Starkregen und Überschwemmungen in Berlin im Jahr 2026: Die aktuelle Risikosituation
Berlin ist keine Küstenstadt. Dennoch führen kurze, sehr intensive Regengüsse regelmäßig zu Überschwemmungen auf Straßen und in Tiefgaragen. Der Deutsche Wetterdienst weist in seinem aktuellen Klimabericht auf eine zunehmende Häufigkeit lokaler Starkregenereignisse hin, und die Berliner Senatsverwaltung für Mobilität, Verkehr, Klimaschutz und Umwelt hat darauf mit einer eigenen Präventionsstrategie reagiert.
Das neue Berliner Hochwasser-Informationsportal ist seit diesem Sommer online. Dort können Fahrzeugbesitzer ihre Adresse eingeben, um zu überprüfen, wie anfällig ihr Wohn- oder Parkbereich für Starkregen ist. Wenn Sie sich fragen, wo Sie Ihr Auto in einer stürmischen Nacht nicht parken sollten, ist dies die schnellste offizielle Informationsquelle.
Kann Berlin überflutet werden?
Ja, aber nicht in der gesamten Stadt. Im Gegensatz zu klassischen Flusshochwassern beschränken sich Überschwemmungen in Berlin fast immer auf bestimmte lokale Gebiete. Am stärksten betroffen sind Senken, tief liegende Straßen und Parkflächen, wo das vorhandene Kanalisationssystem schnell überlastet ist. Für Autobesitzer bedeutet dies, dass nicht allein der Bezirk entscheidend ist, sondern der konkrete Parkplatz. Ist Berlin derzeit sicher? Für den Alltag ja; bei extremen Wetterbedingungen nur bedingt: Vereinzelte Gewitterzellen können jederzeit lokal Straßen und Tiefgaragen überfluten. Selbst am Stadtrand, beispielsweise im Osten Berlins, gibt es tief liegende Wohnstraßen, in denen Fahrzeuge regelmäßig betroffen sind; unser Kfz-Sachverständiger in Berlin-Marzahn kennt die dort typischen Problemzonen.
Typische Fahrzeugschäden nach Überschwemmungen
Wasserschäden an einem Auto sind selten das, was sie auf den ersten Blick zu sein scheinen. Die tatsächlichen Kosten entstehen selten durch den Lack, sondern vielmehr durch den Motor, die Elektronik und den Innenraum. Vier Arten von Schäden treten bei von Überschwemmungen betroffenen Fahrzeugen in Berlin immer wieder auf.
Motorschaden durch Wassereintritt (Hydrolock)
Schon wenige Zentimeter Wasser im Ansaugtrakt reichen aus. Wasser lässt sich nicht komprimieren, und sobald der Motor Wasser statt Luft ansaugt, verbiegt sich die Pleuelstange innerhalb von Sekunden. Der Schaden führt in der Regel zu einem wirtschaftlichen Totalschaden des Motors und oft auch des gesamten Fahrzeugs. Drücken Sie daher nach einer Überschwemmung niemals den Startknopf. Versuchen Sie es nicht einmal „kurz“.
Elektronische Schäden an Steuergeräten und Sensoren
Moderne Fahrzeuge verfügen über Dutzende von Steuergeräten, von denen viele tief im Fahrzeug verbaut sind. Wasser dringt in Steckverbinder, Kabelbäume und den Unterboden ein. Sichtbare Fehler treten oft erst Wochen später auf, wenn die Korrosion an den Kontakten fortschreitet. Zu den klassischen Symptomen gehören sporadisch aufleuchtende Warnleuchten, Fehlfunktionen bei Fahrerassistenzsystemen sowie Fehler im Airbag- oder ABS-Steuergerät.
Schimmel, Korrosion und Schäden im Innenraum
Ein mit Wasser vollgelaufener Innenraum trocknet niemals vollständig aus, ohne dass er komplett entkernt wird. Die Isolierung unter Sitzen und Teppichen hält Feuchtigkeit monatelang zurück. Die Folge: Schimmelbildung, muffiger Geruch und korrodierte Bodenbleche. Optisch wirkt das Fahrzeug zwar unversehrt, doch sein Marktwert sinkt rapide in Richtung Totalschaden.
Kurzes Eintauchen vs. mehrstündiges Stehen im Wasser
Der Unterschied ist entscheidend. Ein Fahrzeug, das durch eine überflutete Unterführung gefahren ist, erleidet andere Schäden als eines, das über Nacht stundenlang bis zu den Fenstern im Wasser stand. Bei stehendem Wasser sind praktisch alle Systeme unterhalb der Wasserlinie betroffen; ein kurzzeitiger Kontakt beschränkt sich in der Regel auf den Motor und die untere Elektronik. Ein Gutachter muss klar zwischen beiden Fällen unterscheiden, da die Versicherung genau darauf achtet.
Sofortmaßnahmen: Die ersten Stunden sind entscheidend
Wie Sie in den ersten Stunden reagieren, entscheidet oft über das Ausmaß des letztendlichen Schadens und die Bereitschaft der Versicherung, entgegenkommend zu sein. Zwischen dem Moment, in dem Sie das durchnässte Fahrzeug entdecken, und dem Anruf bei der Versicherung liegt ein sehr enges Zeitfenster. Wenn Sie diese vier Schritte genau in dieser Reihenfolge befolgen, wird dies später im Schadenregulierungsprozess den entscheidenden Unterschied ausmachen:
-
Starten Sie den Motor nicht. Schalten Sie nicht einmal die Zündung ein. Jeder Versuch, den Motor zu starten, kann einen versicherten Schadenfall schnell in einen Fall verwandeln, in dem Sie die Schuld tragen.
-
Dokumentieren Sie den Schaden. Machen Sie Fotos vom Wasserstand am Fahrzeug, der Umgebung und dem Zeitpunkt des Vorfalls. Notieren Sie sich Uhrzeit und Ort. Diese Dokumentation wird später Ihr wichtigster Beweis sein.
-
Lassen Sie das Fahrzeug abschleppen. Ein Abschleppdienst bringt das Auto an einen trockenen, sicheren Ort. Manövrieren Sie das Fahrzeug nicht selbst und schieben Sie es nicht an.
-
Benachrichtigen Sie Ihre Versicherung. Melden Sie den Schaden unverzüglich; Teilkaskoversicherungen sehen in der Regel kurze Meldefristen vor. Die genauen Fristen sind in Ihren Versicherungsunterlagen aufgeführt.
Bewahren Sie alle Belege auf, einschließlich der Abschleppkosten und Lagergebühren. Diese sind Teil des Schadens und werden oft erstattet.
Warum ein unabhängiger Kfz-Sachverständiger bei Wasserschäden entscheidend ist
Bei Überschwemmungsschäden bewertet die Teilkaskoversicherung den Schaden aus ihrer eigenen Perspektive: Sie zielt darauf ab, die Kosten zu begrenzen. Der von der Versicherung beauftragte Gutachter sieht das Fahrzeug oft nur einmal und häufig nur kurz und führt Schäden im Zweifelsfall eher auf normale Abnutzung als auf die Überschwemmung zurück. Genau hier liegt die Lücke, die ein unabhängiger Gutachter schließt.
Ein unabhängiger Kfz-Sachverständiger, der auf Wasserschäden spezialisiert ist, dokumentiert das gesamte Ausmaß des Schadens: Wasserstand, betroffene Bauteile, versteckte Schäden an der Elektronik, den Zustand des Innenraums sowie den Wert des Fahrzeugs vor dem Vorfall. Das Ergebnis ist ein Gutachten, das als Verhandlungsgrundlage gegenüber der Versicherung dient und im Streitfall vor Gericht Bestand hat.
Wann sich ein Gutachten lohnt und wann nicht
Bei geringem Wasserstand, bei dem der Motor nicht gestartet wurde und das Wasser den Innenraum nicht erreicht hat, kann ein Kostenvoranschlag der Werkstatt ausreichend sein. Sobald das Wasser über die Türschwellen gestiegen ist, der Motorraum betroffen ist oder die Elektronik in Mitleidenschaft gezogen wurde, ist ein umfassendes Gutachten die sicherere Option. Weitere Informationen finden Sie unter Vergleich von Kfz-Gutachten.
Vergleich von Kfz-Gutachten
|
Kriterien |
Kostenvoranschlag der Werkstatt |
Unabhängiges Gutachten |
|
Geeignet für |
Niedriger Wasserstand, Motor nicht gestartet, Innenraum unversehrt |
Wasser über den Türschwellen, Motorraum oder Elektronik betroffen |
|
Dokumentiert versteckte Schäden (Elektronik, Korrosion, Wertermittlung) |
Nein |
Ja |
|
Vom Versicherer als Verhandlungsgrundlage akzeptiert |
Eingeschränkt |
Ja |
|
Hält im Streitfall oder vor Gericht stand |
Nein |
Ja |
_Hinweis: Die Tabelle basiert auf den bereits weiter oben in diesem Artikel genannten Angaben; bitte vergleichen Sie diese mit dem Schriftsatz, falls ein anderer Vergleich (z. B. Kostenbereiche) beabsichtigt war._
Totalschaden-Gutachten bei Hochwasserschäden: Was es abdeckt
Ein Totalschaden-Gutachten nach einem Hochwasserschaden ermittelt zwei Werte, die die Grundlage für die Schadensregulierung bilden: den Wiederbeschaffungswert (was ein vergleichbares Fahrzeug auf dem Berliner Markt kostet) und den Restwert (was das beschädigte Fahrzeug bei einem Verkauf noch wert ist). Die Differenz ergibt Ihre Schadenssumme. Je genauer diese Werte dokumentiert sind, desto weniger Spielraum bleibt für eine Kürzung der Auszahlung. Details zum Ablauf finden Sie in unserer Übersicht über Schadensgutachten in Berlin. Die Kfz-Haftpflichtversicherung deckt keine Naturschäden am eigenen Fahrzeug ab.
Der Deutsche Versicherungsverband (GDV) fasst die Bedingungen in seinen Musterbedingungen zusammen: Der Versicherungsschutz gilt für die direkten Auswirkungen von Überschwemmungen oder Hochwasser auf das Fahrzeug. Das Schlüsselwort hierbei ist „direkt“. Wer trotz Absperrungen in eine überflutete Unterführung fährt, riskiert, wegen grober Fahrlässigkeit verurteilt zu werden und muss daher mit einer Kürzung der Entschädigung rechnen.
Regulierung von Wasserschäden in der Kfz-Versicherung: Typische Ablehnungsgründe
In der Praxis kürzen Versicherer die Entschädigungszahlungen für Wasserschäden häufig mit folgenden Argumenten:
-
Der Schaden ist kausal nicht auf die Überschwemmung zurückzuführen (Vorschaden).
-
Der Fahrzeughalter hat grob fahrlässig gehandelt (Befahren gesperrter Bereiche).
-
Der Motor wurde durch einen Startversuch zerstört.
-
Der Restwert des Fahrzeugs ist höher als geschätzt.
Ein gut dokumentiertes Gutachten kann die Position des Fahrzeughalters gegenüber jedem dieser Argumente stärken. Das Verbraucherberatungszentrum bietet zudem individuelle Beratung an, falls der Schadenregulierungsprozess ins Stocken gerät.
Vollkasko, Haftpflichtversicherung und die Grenzen des Versicherungsschutzes
Die Vollkasko deckt Hochwasserschäden in der Regel ohne zusätzliche Prüfung ab, da sie Teilschutzleistungen umfasst. Wer nur eine Kfz-Haftpflichtversicherung abgeschlossen hat, muss die Kosten für Schäden durch Naturkatastrophen selbst tragen. Bei älteren Fahrzeugen lohnt es sich, die Police vor der nächsten Regenzeit kritisch unter die Lupe zu nehmen.
Beauftragung eines Kfz-Sachverständigen nach Starkregen in Berlin: Der Ablauf bei Gutachter24
Wenn Ihr Fahrzeug betroffen ist, ist schnelles Handeln gefragt. Je länger das Wasser im Fahrzeug verbleibt, desto größer sind die Folgeschäden und desto schwieriger wird es später, diese nachzuweisen. Wir sind in ganz Berlin tätig, mit Schwerpunkt auf den statistisch am häufigsten betroffenen Bezirken: Mitte, Charlottenburg, Tempelhof, Steglitz und Reinickendorf. Für Fahrzeugbesitzer im südlichen Ring verfügen wir zudem über einen eigenen Standort in Tempelhof.
Leistungsumfang
Was das konkret für Ihr Fahrzeug bedeutet: Ein Wasserschadengutachten von Gutachter24 untersucht jede der oben beschriebenen Schadensarten und fasst sie in einer Formulierung zusammen, die die Versicherung akzeptieren muss. Darin enthalten sind:
-
Vollständige Schadensdokumentation mit Foto- und Videobeweisen
-
Begutachtung von Motor, Getriebe, Elektronik und Innenraum
-
Fahrzeugbewertung: Wiederbeschaffungswert und Restwert
-
Kostenvoranschlag für Reparaturen oder Empfehlung zur Abmeldung des Fahrzeugs
-
Schriftlicher Bericht, der zur Einreichung bei der Versicherung geeignet ist
Drei-Schritte-Prozess
Vom ersten Anruf bis zur Einreichung des Schadenregulierungsantrags vergehen in der Regel nur wenige Werktage. Die folgende Tabelle zeigt den typischen Ablauf:
|
Schritt |
Was geschieht |
Zeitrahmen |
|
1. Kontaktaufnahme |
Kurze Beschreibung des Schadens per Telefon oder über das Formular |
Noch am selben Tag |
|
2. Begutachtung |
Termin vor Ort in Berlin, vollständige Begutachtung |
1 bis 3 Werktage |
|
3. Gutachten |
Schriftliches Gutachten zur Einreichung bei der Versicherung |
Einige Tage nach der Begutachtung |
Weitere Informationen zu Ihren Rechten, den Kosten und dem allgemeinen Ablauf finden Sie in unserer Übersicht über Kfz-Gutachter vor Ort in Berlin.
Wenn das Auto doch noch reparierbar ist
Nicht jeder Totalschaden führt zur Abmeldung. Unter bestimmten Voraussetzungen ist eine Reparatur möglich, auch wenn die Kosten den Wiederbeschaffungswert übersteigen. Die Details erläutern wir in unserem Artikel zur 130-Prozent-Regel in Berlin.
Jetzt einen Termin vereinbaren
Warten kostet Geld, wenn es um Wasserschäden geht. Wenn Ihr Fahrzeug betroffen ist, kontaktieren Sie unser Team unter +49 30 232557360 für eine umgehende Begutachtung. Ob per Telefon, Rückruf oder Formular – Sie erhalten noch am selben Tag eine Antwort. Sie können uns direkt beauftragen oder zunächst ein unverbindliches Erstgespräch vereinbaren.
Häufig gestellte Fragen
Was ist bei dem starken Regen in Berlin mit dem Wasser passiert?
Bei Starkregen fließt das Wasser lokal in Straßen, Tiefgaragen und Entwässerungskanäle, die die Menge nicht schnell genug abführen können. In Bezirken wie Mitte, Tempelhof und Reinickendorf kam es mehrfach zu Überschwemmungen in Unterführungen und Parkbereichen. Am stärksten betroffen sind Senken und tief liegende Straßen, nicht ganze Stadtteile.
Wie lange habe ich Zeit, einen Wasserschaden bei meiner Versicherung zu melden?
Die genaue Frist ist in Ihrem Versicherungsvertrag festgelegt; in der Regel müssen Sie den Schaden unverzüglich melden, oft innerhalb einer Woche. Im Zweifelsfall sollten Sie nicht zögern: Eine verspätete Meldung ist einer der häufigsten Gründe für gekürzte Auszahlungen oder die Ablehnung von Ansprüchen.
Zahlt die Teilkaskoversicherung, wenn ich durch eine überflutete Straße gefahren bin?
Das hängt von den Umständen ab. Wer wissentlich auf einer eindeutig gesperrten oder sichtbar überfluteten Straße fährt, riskiert eine Kürzung des Versicherungsschutzes aufgrund grober Fahrlässigkeit. War die Überflutung nicht erkennbar, greift in der Regel die Teilkaskoversicherung. Ein Gutachten kann helfen, die Situation klar und nachprüfbar zu dokumentieren.
Kann ich meinen Gutachter selbst wählen oder wird er von der Versicherung zugewiesen?
Bei Kasko-Schadensfällen schlägt die Versicherung oft einen eigenen Gutachter vor. Sie sind jedoch nicht verpflichtet, diesen Gutachter zu akzeptieren. Ein unabhängiges Gutachten dient als Beweis zu Ihren Gunsten und bietet eine zuverlässigere Grundlage im Falle einer Streitigkeit über die Höhe des Schadens.
Wie viel kostet ein Wasserschadengutachten in Berlin?
Die Kosten hängen vom Fahrzeugwert und vom Ausmaß des Schadens ab. Bei Teilkasko-Schadensfällen trägt der Fahrzeughalter die Kosten für das Gutachten in der Regel selbst, es sei denn, ein Dritter ist haftbar; wenn nachgewiesen wird, dass ein Dritter den Schaden verursacht hat, übernimmt die Gegenpartei die Kosten. Für ein verbindliches Angebot rufen Sie uns einfach kurz an; die Erstberatung ist kostenlos.
Woran erkenne ich, ob mein Auto versteckte Wasserschäden hat?
Typische Anzeichen sind sporadische elektronische Störungen, ein muffiger Geruch im Innenraum, Wasserflecken an der Unterseite der Sitze, Rostflecken an Schrauben im Kofferraum und Kondenswasser in den Scheinwerfern. Eine Sichtprüfung durch einen Experten erkennt diese Anzeichen zuverlässig und schützt insbesondere Gebrauchtwagenkäufer vor kostspieligen Folgeschäden.